Quand l’IA achète à votre place, qui protège encore le consommateur ?
Demander à une intelligence artificielle de trouver le meilleur hôtel pour un week-end, de comparer trois ordinateurs ou de sélectionner une paire de chaussures correspondant à un budget est déjà devenu banal. Mais une nouvelle étape se prépare : ne plus seulement demander à l’IA de conseiller un achat, mais l’autoriser à l’effectuer à notre place.
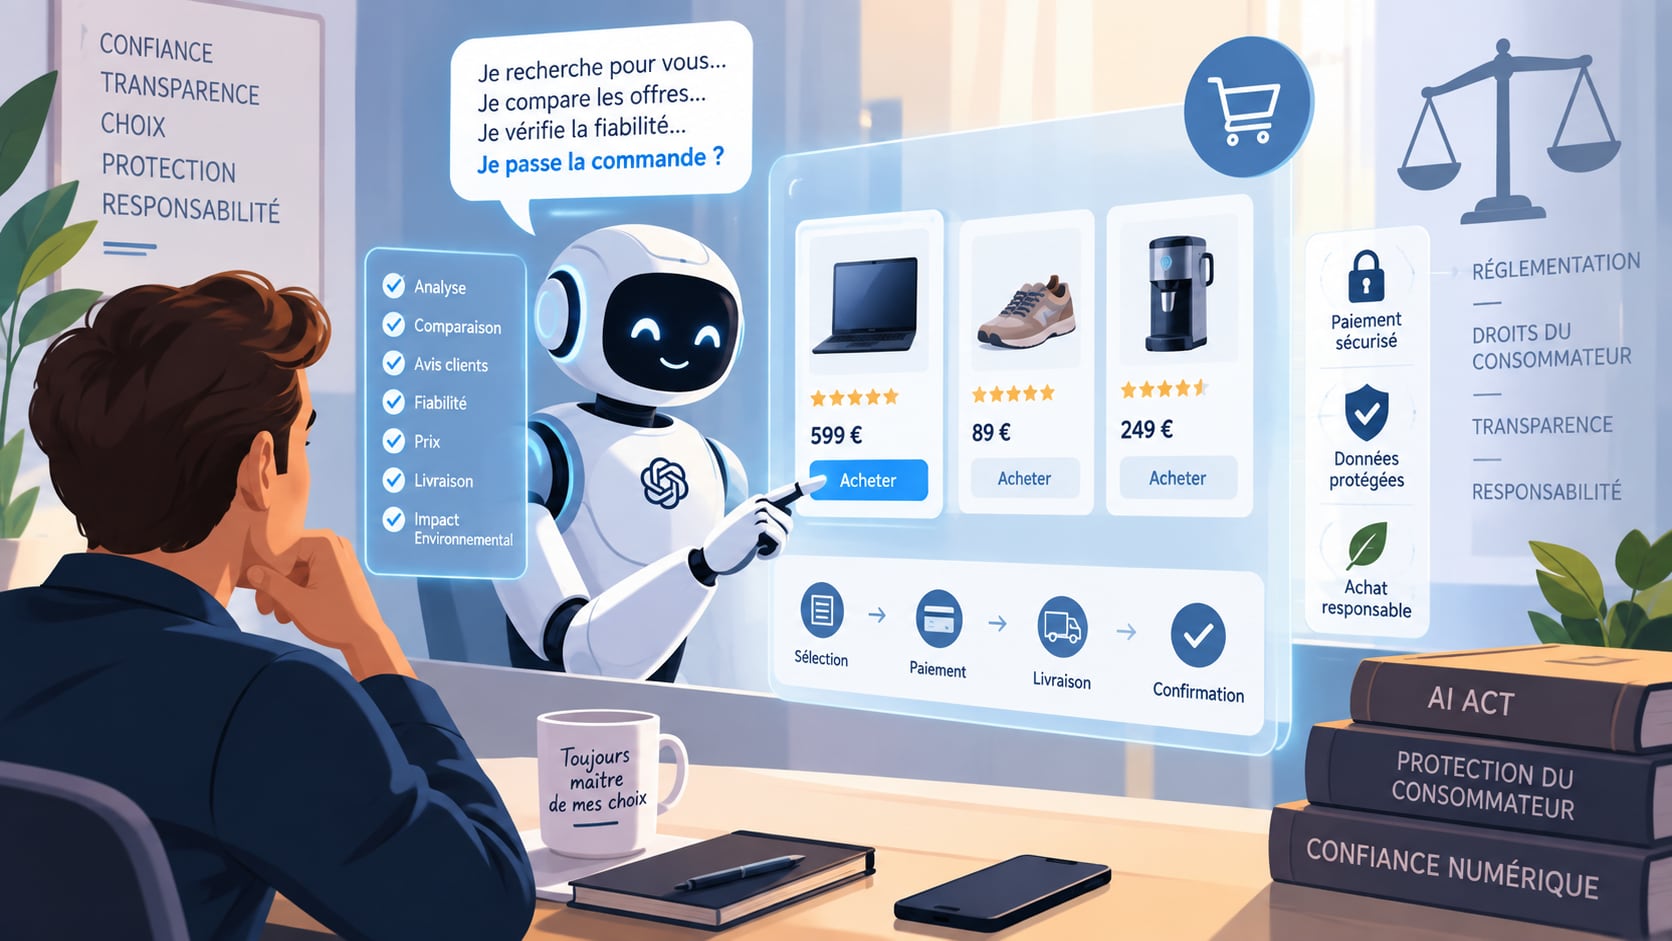
C’est ce que l’on appelle le commerce agentique, ou agentic commerce. Le consommateur formule une intention, fixe éventuellement quelques critères et laisse ensuite un agent d’intelligence artificielle rechercher les produits, comparer les offres et, à terme, réaliser lui-même tout ou partie de la transaction.
Sur le papier, la promesse est séduisante. Pourquoi passer une heure à comparer vingt offres lorsqu’une intelligence artificielle peut effectuer ce travail en quelques secondes ?
Mais le 22 septembre 2026, plusieurs grandes banques internationales ont jeté un peu de sable dans cette mécanique apparemment idéale. Bank of America, NatWest, ING, Capital One, ASB Bank et Commonwealth Bank of Australia ont alerté sur les risques que peuvent faire apparaître ces nouveaux intermédiaires : fraude, escroquerie, utilisation des données personnelles, choix d’un mauvais moyen de paiement ou difficulté à déterminer les responsabilités lorsqu’une transaction se passe mal.
Derrière ces préoccupations se cache une question beaucoup plus profonde : lorsque le consommateur ne prend plus directement la décision d’achat, les règles qui le protègent sont-elles encore adaptées ?
Du moteur de recherche à l’agent qui décide
Le commerce numérique a déjà connu plusieurs transformations.
Nous avons d’abord cherché directement les produits sur les sites des entreprises. Les moteurs de recherche se sont ensuite imposés comme intermédiaires. Les marketplaces ont ajouté leurs propres mécanismes de classement et de recommandation. Les réseaux sociaux ont transformé l’influence et la découverte des produits.
L’intelligence artificielle introduit une rupture supplémentaire.
Un moteur de recherche propose des liens. Une marketplace classe des produits. Un agent IA peut interpréter une intention et agir pour son utilisateur.
La différence peut sembler subtile. Elle ne l’est pas.
Imaginons un consommateur demandant :
« Trouve-moi un lave-linge fiable pour quatre personnes, livré cette semaine, pour moins de 600 euros. Je préfère un appareil économe en énergie. Achète celui qui présente le meilleur rapport qualité-prix. »
L’agent doit alors traduire une demande relativement imprécise en critères mesurables. Que signifie « fiable » ? Quelle importance donner au prix par rapport à la consommation électrique ? Quelles sources utiliser pour évaluer la qualité ? Les avis clients sont-ils dignes de confiance ? Les produits sponsorisés doivent-ils être privilégiés ? Quel vendeur sélectionner lorsque plusieurs proposent le même appareil ?
Puis vient une question encore plus délicate : l’agent recommande-t-il ce qui est réellement préférable pour son utilisateur ou ce que son modèle économique l’incite à recommander ?
C’est à cet endroit que le commerce agentique cesse d’être une simple évolution technologique pour devenir un sujet de confiance.
Les entreprises cherchent déjà à devenir visibles auprès des IA
Nous sommes encore loin d’un monde dans lequel les consommateurs confieraient massivement leurs achats à des agents autonomes. Mais les premiers changements sont déjà mesurables.
Le distributeur britannique John Lewis indiquait en septembre 2026 que la part des recherches provenant de services et agents fondés sur l’intelligence artificielle avait atteint 2,5 %, contre seulement 0,3 % un an auparavant.
Le chiffre reste modeste. Sa progression l’est beaucoup moins.
Les entreprises ont parfaitement compris ce qui se joue. Pendant vingt ans, elles ont travaillé leur visibilité dans Google. Elles commencent désormais à se demander comment être trouvées, comprises et recommandées par ChatGPT, Gemini, Claude et les futurs agents d’achat.
Cette évolution explique notamment l’intérêt grandissant pour le GEO, ou Generative Engine Optimization : rendre l’information suffisamment claire, structurée, fiable et accessible pour qu’elle puisse être correctement interprétée par les moteurs génératifs.
Mais le commerce agentique ajoute une dimension supplémentaire. Il ne s’agit plus seulement d’être cité dans une réponse.
Il faut désormais être sélectionné.
Qui décide réellement de ce que l’agent recommande ?
Cette question pourrait devenir l’un des grands enjeux marketing des prochaines années.
Les moteurs de recherche ont progressivement séparé, au moins visuellement, les résultats naturels des annonces publicitaires. Les influenceurs sont soumis à des règles de transparence lorsqu’un contenu est commercial. Les comparateurs doivent eux aussi informer les consommateurs sur certains aspects de leur fonctionnement.
Que se passera-t-il lorsqu’un agent conversationnel proposera directement :
« J’ai trouvé le produit qui vous convient le mieux » ?
Pourquoi celui-ci plutôt qu’un autre ?
Parce qu’il est objectivement mieux adapté aux critères demandés ? Parce que la marque dispose de meilleures données produit ? Parce que le marchand a conclu un partenariat avec la plateforme ? Parce que le fabricant rémunère l’intermédiaire ? Parce que le produit offre une meilleure commission ?
La question n’est pas théorique.
Les banques à l’origine de l’alerte publiée le 22 septembre demandent justement davantage de transparence sur la manière dont les agents prennent leurs décisions. Elles souhaitent également que les consommateurs et les commerçants restent libres de choisir les services d’IA utilisés.
À mesure que les agents deviendront des intermédiaires commerciaux, leur neutralité supposée deviendra donc une question centrale.
Le paiement fait changer de dimension au problème
Tant qu’une intelligence artificielle se contente de conseiller un produit, son erreur peut être gênante. Lorsqu’elle dispose du pouvoir de payer, elle devient beaucoup plus concrète.
Un agent commercial véritablement autonome pourrait avoir accès à certaines informations de paiement, renseigner les coordonnées nécessaires sur le site marchand et choisir le moyen de règlement.
Les banques soulignent ici un risque particulier : tous les moyens de paiement n’offrent pas nécessairement les mêmes protections au consommateur.
Un agent pourrait donc trouver le bon produit mais sélectionner un mode de paiement moins protecteur. Il pourrait aussi dépasser un budget mal interprété, commander une quantité incorrecte ou effectuer une transaction auprès d’un marchand frauduleux.
Une question apparemment simple surgit alors : qui est responsable ?
Le marchand ? La banque ? L’entreprise ayant développé l’agent ? La plateforme qui l’héberge ? Ou le consommateur qui lui a donné l’autorisation d’agir ?
Les établissements bancaires reconnaissent eux-mêmes que cette chaîne de responsabilités doit être clarifiée.
Les droits du consommateur ne disparaissent pas parce qu’une IA intervient
Il faut toutefois éviter une conclusion excessive : l’arrivée des agents IA ne fait pas disparaître le droit de la consommation existant.
En Europe, les règles relatives aux pratiques commerciales déloyales, à l’information précontractuelle, aux contrats conclus à distance, à la protection des données ou aux responsabilités des plateformes continuent à s’appliquer lorsque leurs conditions sont réunies.
L’AI Act ajoute par ailleurs des obligations de transparence concernant certaines interactions avec des systèmes d’intelligence artificielle. Depuis le 2 août 2026, les dispositions de son article 50 sont applicables. Elles prévoient notamment que les systèmes destinés à interagir directement avec des personnes soient conçus de façon à ce que celles-ci sachent qu’elles interagissent avec une IA, sauf lorsque cela apparaît déjà évident dans le contexte.
Les lignes directrices publiées par la Commission européenne vont même plus loin concernant les agents : lorsqu’ils sont susceptibles d’interagir avec une personne pendant l’exécution d’une tâche, leur nature artificielle et l’identité de la personne pour laquelle ils agissent doivent pouvoir être identifiées dans les situations concernées.
Le problème n’est donc pas l’absence totale de règles. Il tient davantage au fait que le commerce agentique introduit de nouveaux intermédiaires et de nouvelles décisions dans une architecture juridique initialement conçue pour des humains qui achètent eux-mêmes.
Le consommateur devra-t-il apprendre à paramétrer son acheteur ?
C’est peut-être l’un des aspects les plus intéressants de cette transformation.
Aujourd’hui, lorsque nous achetons un produit, nous pouvons accepter de payer un peu plus cher pour acheter français, refuser certaines marketplaces, privilégier une entreprise dont nous partageons les valeurs, choisir un produit réparable ou préférer une livraison moins rapide mais moins coûteuse.
Ces critères ne sont pas toujours rationnels au sens mathématique du terme. Ils expriment nos préférences.
Un agent doit pourtant les transformer en règles.
Le consommateur de demain devra peut-être apprendre à préciser à son IA :
- « Ne dépasse jamais ce budget. »
- « Ne commande rien sans mon accord final. »
- « Ne privilégie jamais un produit sponsorisé sans me le signaler. »
- « Compare toujours le prix total, livraison comprise. »
- « N’utilise que ma carte bancaire pour cette catégorie d’achat. »
- « Exclue les vendeurs dont tu ne peux pas vérifier l’identité. »
L’acte d’achat ne disparaîtrait donc pas totalement. Il se déplacerait en amont, vers la définition des règles données à l’agent.
Et cette évolution suppose une nouvelle forme de compétence numérique : savoir déléguer sans abandonner complètement son pouvoir de décision.
Les entreprises vont elles aussi devoir changer leur manière de vendre
Le bouleversement ne concerne pas uniquement les consommateurs.
Pendant longtemps, le commerce numérique a été pensé pour convaincre un humain : belles photographies, argumentaire commercial, ergonomie, promotions, avis clients, réassurance et appels à l’action.
Un agent IA ne « voit » pas nécessairement une page de la même manière, il recherchera des caractéristiques précises, des prix, des disponibilités, des conditions de livraison, des garanties, des données structurées et des informations suffisamment fiables pour comparer plusieurs propositions.
Une fiche produit approximative, très persuasive pour un humain mais pauvre en données exploitables, pourrait ainsi devenir moins performante dans un commerce où une partie de la présélection est réalisée par des machines.
Le marketing devra donc apprendre à convaincre deux interlocuteurs : l’être humain qui exprime le besoin et l’intelligence artificielle qui filtre les solutions possibles.
C’est probablement l’une des conséquences les plus intéressantes du commerce agentique.
La confiance pourrait devenir le véritable avantage concurrentiel
Pendant plusieurs années, l’intelligence artificielle appliquée au commerce a été principalement présentée sous l’angle de la commodité : chercher plus vite, personnaliser davantage, automatiser le service et simplifier le parcours.
Le commerce agentique déplace progressivement le problème.
Lorsque l’IA peut agir, la question n’est plus seulement de savoir ce qu’elle est capable de faire, mais ce que nous acceptons de lui laisser faire.
Les entreprises qui développeront ces services devront probablement démontrer que leurs agents respectent les limites fixées, expliquent suffisamment leurs choix, protègent les informations personnelles et permettent de reprendre facilement le contrôle.
Les commerçants devront, eux, devenir suffisamment transparents et lisibles pour être considérés comme fiables par ces nouveaux intermédiaires.
Quant aux banques et aux acteurs du paiement, ils devront préserver les mécanismes de sécurité et de recours dans un parcours où l’acheteur humain n’effectuera peut-être plus lui-même chaque opération.
Le véritable enjeu du commerce agentique pourrait finalement être moins technologique qu’il n’y paraît.
Il tient en un mot : la confiance.
Ce qu’il faut en retenir
Le commerce agentique promet de supprimer une partie des frictions de l’achat en ligne. Une intelligence artificielle pourra rechercher, comparer et, dans certaines circonstances, acheter pour le compte du consommateur.
Mais plus elle reçoit d’autonomie, plus une question devient difficile à éviter : qui protège le consommateur lorsque celui-ci délègue une partie de son pouvoir de décision ?
Les règles européennes existantes ne disparaissent pas avec l’arrivée des agents IA. L’AI Act ajoute même de nouvelles exigences de transparence. Pourtant, les inquiétudes exprimées en septembre 2026 par plusieurs grandes banques montrent que la technologie avance plus rapidement que les standards propres au commerce agentique.
Pour les entreprises, le sujet mérite donc d’être observé dès maintenant.
Car après avoir appris à vendre sur Internet, puis à être visible dans Google et désormais dans les réponses des intelligences artificielles, elles pourraient devoir apprendre une nouvelle chose : convaincre des machines chargées de choisir pour leurs clients, sans jamais faire oublier à ces derniers qu’ils doivent rester maîtres de la décision.
#CommerceAgentique
#IntelligenceArtificielle
#ExpérienceClient
#CommerceDigital