Rentrée 2025 : inflation en retrait, énergie, IA, CSRD, cybersécurité et e‑facturation — le panorama utile pour les entreprises
La rentrée ouvre une séquence particulière pour les directions générales, financières, juridiques et SI : l’inflation se modère, la croissance reste modeste, et plusieurs textes européens ou nationaux entrent dans une phase d’application concrète. L’objectif de cette synthèse est d’offrir des repères fiables pour prioriser les décisions entre septembre et décembre, sans tomber dans le jargon. Chaque partie apporte des éléments d’analyse et des points d’attention opérationnels, afin de préparer 2026 sans disperser les moyens.
Conjoncture : des prix plus respirables, une croissance encore mesurée
Selon l’Insee, l’inflation en glissement annuel serait de 0,9 % au mois d’août 2025. Cela signifie que la dynamique des prix ne constitue plus, à court terme, un frein majeur aux arbitrages d’achats ou de salaires. Pour autant, la visibilité reste perfectible sur la demande, ce qui impose d’orienter la discussion managériale vers la productivité et la qualité de service. Dans ses projections de juin 2025, la Banque de France retient une progression du PIB limitée (0,3 % pour 2025), avec une accélération graduelle ensuite. Autrement dit, le scénario de rentrée n’appelle ni à l’euphorie ni au repli : il invite à cibler des chantiers concrets, mesurables et séquencés.
Énergie : lire la facture avant de renégocier
À compter du 1er août 2025, l’accise sur l’électricité est fixée à 29,98 €/MWh pour les particuliers et assimilés et à 25,79 €/MWh pour les entreprises. Ce poste fiscal ne dit pas tout de la dépense, mais il pèse suffisamment pour justifier une revue méthodique des contrats. Avant toute mise en concurrence, deux vérifications évitent les mauvaises surprises : d’abord la puissance souscrite, ensuite l’adéquation entre profil de consommation et option tarifaire (base ou heures pleines/heures creuses). La stabilisation récente des tarifs réglementés ne dispense pas d’un suivi trimestriel des composantes réseau et fiscales, souvent à l’origine d’écarts silencieux entre budget et réalisé.
CSRD : un « quick‑fix » qui donne de l’oxygène sans changer la direction
Le 11 juillet 2025, la Commission européenne a adopté des ajustements ciblés aux premiers standards ESRS afin d’alléger la charge des entreprises qui ont commencé à publier sur l’exercice 2024. Parallèlement, une recommandation à destination des PME non cotées précise l’usage d’un standard volontaire (VSME), et l’EFRAG a lancé le 31 juillet une consultation publique sur des versions révisées des projets d’ESRS. Pour les organisations concernées, la période 2025‑2026 doit servir à clarifier la matérialité, verrouiller la gouvernance des données (qui collecte quoi, avec quels contrôles et quelles preuves d’auditabilité) et ramener le reporting à un corpus resserré d’indicateurs utiles au pilotage. L’ambition demeure : la souplesse vise la qualité, pas la dilution.
IA : des obligations qui deviennent tangibles
Le 18 juillet 2025, la Commission a publié des lignes directrices sur la portée des obligations pesant sur les fournisseurs de modèles d’IA à usage général (GPAI), en vue de leur entrée en application le 2 août 2025. Même lorsqu’on n’est pas fournisseur, ces exigences se répercutent via les contrats, les cahiers des charges et la gestion des données. Trois chantiers s’imposent : définir les usages autorisés et ceux à proscrire, instaurer une discipline de traçabilité (journalisation des requêtes et des sources) et demander aux partenaires techniques une documentation conforme aux attentes de transparence et de propriété intellectuelle. L’enjeu n’est pas de brider l’expérimentation, mais de la rendre pilotable et réplicable.
Cybersécurité : une menace persistante et une transposition NIS2 à suivre
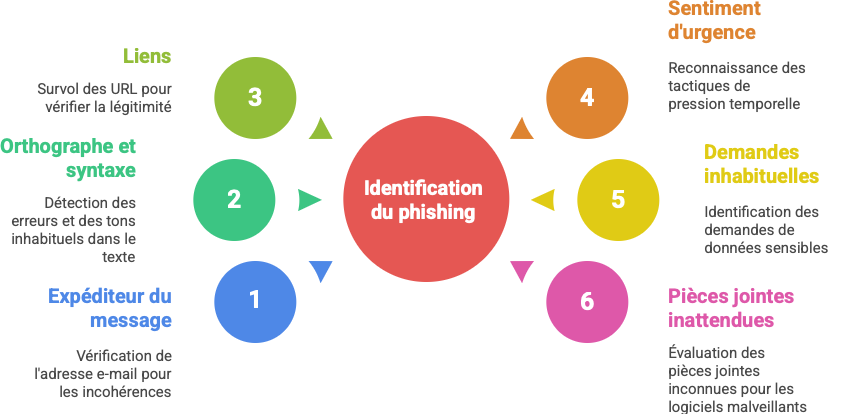
Le Panorama 2024 de l’ANSSI fait état de 4 386 événements de sécurité traités, en hausse de 15 % par rapport à 2023. Le phishing et les rançongiciels restent des vecteurs privilégiés, avec des répercussions sur l’exploitation et la relation fournisseurs. Sur le plan réglementaire, la directive NIS2 n’est pas encore pleinement transposée en droit français ; le 7 mai 2025, la Commission européenne a adressé un avis motivé pour non‑communication complète de la transposition. Plutôt que d’attendre les derniers arbitrages, il est possible d’avancer dès maintenant : formaliser une procédure d’escalade en cas d’incident, tenir un inventaire des actifs et des prestataires critiques, et tester régulièrement la restauration des sauvegardes. Ces réflexes améliorent la résilience sans dépendre d’un décret final.
Facturation électronique : un calendrier désormais stabilisé
Le déploiement de la facturation électronique interentreprises repose sur deux jalons principaux. Au 1er septembre 2026, toutes les entreprises devront pouvoir recevoir des factures électroniques ; à la même date, l’émission sera obligatoire pour les grandes entreprises et les ETI. Au 1er septembre 2027, l’obligation d’émission s’étendra aux PME et aux micro‑entreprises. Ce calendrier commande un travail préalable de qualité des données (SIRET, TVA, adresses de service, unités, remises), d’alignement des référentiels produits/clients et de choix d’architecture (Portail public de facturation ou plateforme partenaire). Plus la préparation démarre tôt, plus la transition se déroule sans pic de rejets ni tensions de trésorerie.
Quelles priorités pour la période septembre‑décembre ?
Première priorité, fiabiliser les coûts réels. La baisse de l’inflation crée de la marge de manœuvre, mais l’addition finale dépend surtout de la configuration contractuelle et du profil d’usage de l’électricité. Examiner la puissance, confronter les profils de charge avec les options tarifaires et revisiter les hypothèses de TVA et d’accise permet de corriger des biais récurrents de budgétisation. Deuxième priorité, transformer la CSRD en outil de pilotage : limiter les indicateurs au strict nécessaire, documenter les processus de collecte et mettre en regard les résultats avec les objectifs commerciaux et opérationnels. Troisième priorité, encadrer l’IA sans l’entraver : une charte courte, des journaux d’usage et des clauses contractuelles à jour réduisent les frictions d’adoption. Quatrième priorité, combiner préparation NIS2 et e‑facturation : les deux sujets mobilisent des acteurs similaires (IT, finance, achats) et gagnent à être planifiés ensemble, avec un calendrier clair et des responsabilités identifiées.
Ce qu’il faut en retenir
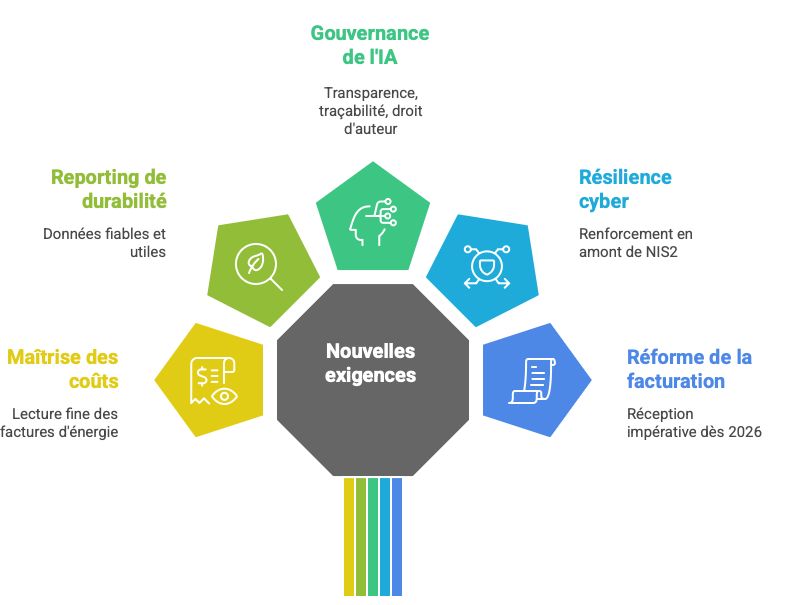
Le contexte de cette rentrée est fait d’apaisement relatif sur les prix et d’exigences nouvelles sur la conformité et la sécurité. Les organisations gagneront à concentrer leurs efforts sur quatre axes : maîtrise des coûts d’énergie par une lecture fine des composantes de facture ; reporting de durabilité recentré sur des données fiables et réellement utiles ; gouvernance des usages d’IA, articulée entre transparence, traçabilité et droit d’auteur ; et renforcement de la résilience cyber en amont de la transposition NIS2. Enfin, la réforme de la facturation électronique n’est plus un horizon lointain : la réception sera impérative dès septembre 2026, suivie d’une généralisation progressive de l’émission. En traitant ces chantiers de manière séquencée et mesurée, les entreprises s’offrent des gains de fiabilité, de temps et de trésorerie dès 2026.